Convention obsèques : comment fonctionne ce contrat et comment bien le choisir ?
- Définition : Une convention obsèques est un contrat de prévoyance destiné à financer ou organiser les funérailles, aussi proposé sous la forme d’un contrat d’assurance obsèques.
- Deux formules : Le contrat en capital, formule la plus répandue, verse une somme dédiée aux obsèques, tandis que le contrat en prestations détaille également les services funéraires.
- Montant garanti : Le capital doit être comparé au coût prévisible des funérailles ; il est souvent compris entre 1 000 € et 10 000 € et peut ne pas couvrir toutes les dépenses.
- Prestations incluses : Le cercueil, la cérémonie, la concession ou le monument funéraire ne sont inclus que s’ils figurent dans le contrat ou le devis.
Une convention obsèques, aussi appelée l’assurance obsèques, permet d’anticiper le financement et, selon le contrat choisi, l’organisation de ses funérailles. Elle peut aider à préserver les proches d’une partie des démarches et des dépenses qui surviennent après un décès, et permet aussi d’éviter une charge financière soudaine pour la famille.
Il existe toutefois une différence essentielle entre les deux grandes formules :
- le contrat en capital prévoit le versement d’une somme destinée à financer les obsèques ;
- le contrat en prestations prévoit également des prestations funéraires définies à l’avance, selon les volontés du souscripteur.
Ce repère s’adresse à toute personne qui souhaite prévoir ses funérailles à l’avance, ainsi qu’aux proches qui veulent comprendre les solutions de prévoyance obsèques. qu’est ce qu’une convention obsèques et comment souscrire une assurance obsèques dans de bonnes conditions ? Vous y verrez les différences entre ces formules, les garanties à vérifier, les points à contrôler avant signature, les possibilités de modification du contrat et l’intérêt d’informer ses proches. Le bon choix dépend donc à la fois de l’objectif recherché et du budget disponible : contribuer au financement des funérailles, ou organiser plus précisément leur déroulement avec des cotisations adaptées à ses moyens.
Convention obsèques : définition simple
Qu’est-ce qu’une convention obsèques ?
Une convention obsèques est un contrat de prévoyance, c’est-à-dire d’un contrat souscrit de son vivant pour financer ses funérailles. Le souscripteur verse une cotisation unique ou régulière en échange d’un contrat d’assurance obsèques dédié au financement des obsèques et, dans certains cas, de prestations funéraires définies avec l’opérateur funéraire.
Ce contrat peut notamment concerner :
- le type de cérémonie, civile ou religieuse ;
- l’inhumation ou la crémation ;
- le cercueil ou l’urne ;
- le transport du défunt ;
- les soins funéraires ;
- l’organisation de la cérémonie ;
- certaines démarches administratives ;
- l’achat d’une concession ou d’un monument, uniquement si ces éléments sont prévus au contrat.
La convention obsèques ne doit pas être confondue avec une simple assurance décès. Une assurance décès prévoit le versement d’un capital au moment du décès de l’assuré à des bénéficiaire s pour les soutenir financièrement. Elle se distingue aussi de l’assurance vie, dont les fonds restent librement utilisables par les proches, contrairement à l’assurance obsèques, spécifiquement destinée au financement ou à l’organisation des funérailles.
Contrat en capital ou contrat en prestations : quelle différence ?
| Type de contrat | Fonctionnement | Ce qu’il faut retenir |
|---|---|---|
| Contrat en capital | Un capital est versé à un bénéficiaire désigné après le décès. | Il finance les obsèques, mais ne détaille pas nécessairement leur organisation. |
| Contrat en prestations | Le capital est associé à un devis et à des prestations funéraires définies à l’avance. | Il permet de mieux encadrer les volontés et le déroulement des funérailles. |
Le contrat obsèques en capital
Avec un contrat en capital, le montant du capital est prévu pour financer tout ou partie des frais funéraires. Le bénéficiaire peut être l’entreprise de pompes funèbres ou les bénéficiaires désignés, selon les conditions du contrat. Il est souvent compris entre 1 000 et 10 000 euros, à comparer à des obsèques coûtant en moyenne entre 3 000 € et 4 500 €.
Le capital doit être utilisé pour régler les obsèques. Il peut toutefois être insuffisant si le coût réel des funérailles augmente avec le temps ou si le montant souscrit ne correspond pas aux besoins prévisibles, laissant alors un reste à charge pour les proches.
Ce type de contrat ne fixe pas toujours les détails de la cérémonie. Les proches peuvent donc devoir prendre certaines décisions au moment du décès.
Le contrat obsèques en prestations
Le contrat en prestations associe le financement à une organisation plus précise des funérailles. Moins fréquent, il représente environ 20 % des souscriptions. Les prestations sont définies dans un devis personnalisé établi avec un opérateur funéraire.
Cette formule peut permettre d’anticiper :
- le mode de sépulture ;
- le choix du cercueil ou de l’urne ;
- le type de cérémonie ;
- le transport ;
- les soins de conservation ;
- la chambre funéraire ;
- les avis de décès ;
- les fleurs ;
- certaines démarches ;
- les prestations liées à la sépulture.
Le contrat doit être lu attentivement, car toutes les volontés ne sont pas nécessairement incluses. Une prestation peut aussi être soumise à une évolution de tarif, à une condition particulière ou à un complément financier. Enfin, l’opérateur funéraire exécute les volontés prévues au contrat, sous réserve des conditions applicables et d’éventuels compléments financiers.
Pourquoi souscrire une convention obsèques ?
Soulager les proches sur le plan financier
Les obsèques peuvent représenter des frais d’obsèques importants. En France, leur coût varie en moyenne entre 3 000 € et 6 000 €, avec des tarifs plus élevés en région parisienne. Une convention obsèques prévoit un capital destiné à financer tout ou partie des frais. Elle peut ainsi limiter l’avance de frais demandée à la famille, selon les modalités prévues.
Il est toutefois important de vérifier si le capital garanti est suffisamment élevé pour couvrir le coût estimé des funérailles. Une revalorisation peut être prévue, mais elle ne garantit pas toujours que le capital décès couvrira l’intégralité des dépenses futures et évitera toute charge restante pour les proches.
Faire connaître ses dernières volontés
Une convention en prestations permet de formaliser certains choix. Les proches disposent alors d’un cadre pour organiser les funérailles conformément aux souhaits exprimés.
Cette démarche peut éviter des hésitations dans une période douloureuse. Elle ne dispense toutefois pas de conserver les documents du contrat dans un endroit accessible et d’informer les personnes concernées de son existence.
Anticiper certaines démarches
Selon les garanties, le contrat peut prévoir des prestations funéraires ainsi qu’une assistance associée aux services inclus, avec par exemple une aide administrative et un accompagnement des proches au moment du décès puis après les funérailles. Le contenu varie d’un organisme à l’autre.
Il faut donc distinguer les prestations réellement prévues par la garantie obsèques et les services effectivement inclus au contrat, ces derniers venant compléter le financement des obsèques sans s’y substituer.
Quels points vérifier avant de signer ?
1. Le montant réellement garanti
Le capital doit être comparé au budget consacré aux obsèques. À titre de repère, le coût moyen des obsèques est de 5 044 € pour une inhumation, ce qui aide à évaluer le montant du capital. Pour obtenir une estimation cohérente, il faut tenir compte du type de cérémonie, du choix entre inhumation et crémation, du transport, de la concession, du cercueil ou de l’urne, ainsi que des éventuels travaux liés à la sépulture.
Un contrat souscrit avec un capital trop faible risque de laisser une partie des frais à la charge des proches.
2. Le contenu exact des prestations
Un devis détaillé permet de savoir ce qui est inclus et ce qui ne l’est pas. Chaque ligne mérite une vérification : cérémonie, transport, soins, cercueil, urne, fleurs, avis de décès, concession et monument funéraire.
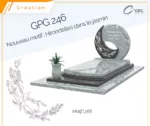
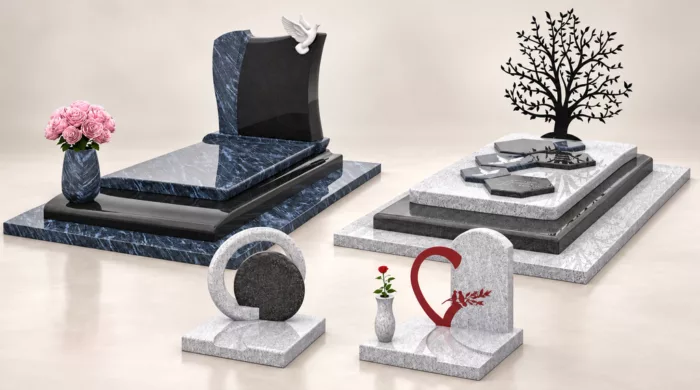
Le monument funéraire n’est pas automatiquement inclus dans toutes les conventions obsèques. Lorsqu’une pierre tombale, une stèle ou un caveau est souhaité, il faut vérifier que cet élément figure bien dans le devis ou prévoir son financement séparément.
Pour mieux comprendre les éléments qui peuvent composer une sépulture, consultez notre article consacré aux différents types de stèles funéraires.
3. Le mode de paiement des cotisations
Les contrats peuvent prévoir plusieurs modes de cotisation :
- une prime unique versée en une seule fois ;
- des cotisations temporaires pendant une durée déterminée ;
- des cotisations viagères versées jusqu’au décès.
Le montant total payé dépend de la formule, de l’âge au moment de la souscription, du capital choisi et de la durée des cotisations. Il est donc recommandé de comparer le montant des primes avec le capital garanti et les conditions de revalorisation.
4. Le délai de carence
Le délai de carence correspond à une période pendant laquelle certaines garanties ne s’appliquent pas encore ou s’appliquent de manière limitée. Il doit être clairement indiqué dans les documents contractuels de l’assuré, certaines garanties pouvant différer selon les causes du décès de l’assuré.
Une garantie peut également prévoir des conditions différentes en cas de décès accidentel ou de décès lié à une maladie pendant cette période.
5. La revalorisation du capital
Les prix des prestations funéraires peuvent évoluer. Il est donc important de savoir si le capital est revalorisé, selon quel mécanisme et à quelle fréquence.
La revalorisation ne signifie pas automatiquement que toutes les hausses de prix seront couvertes. Le capital peut rester inférieur au coût réel des obsèques au moment du décès.
6. Les conditions de modification ou de rachat
Avant de souscrire, il convient de vérifier les conditions d’un contrat d’assurance et de voir s’il est possible :
- de modifier le capital, voire d’augmenter le montant du capital si le contrat le permet ;
- de changer certaines prestations ;
- de changer de bénéficiaire ;
- de changer d’opérateur funéraire ;
- de prévoir le rachat du contrat ;
- de réduire les garanties en cas d’arrêt des cotisations.
La possibilité de rachat d’un contrat n’est pas systématique. Lorsqu’elle existe, la somme récupérée peut être inférieure au montant total des cotisations déjà versées.
7. Les conséquences d’un arrêt de paiement
En cas de difficultés financières, les conséquences dépendent du contrat. Celui-ci peut prévoir une résiliation, une réduction du capital garanti ou une valeur de rachat.
Un contrat rendu « réduit » peut entraîner une diminution importante du capital et la fin de certaines garanties d’assistance. Les conditions générales doivent donc être consultées avant toute décision.
Une convention obsèques doit être suffisamment précise pour être comprise par les proches et par le professionnel chargé des funérailles. La lecture du devis et des conditions générales permet d’éviter les mauvaises surprises au moment du décès, les garanties s’appliquant selon les conditions prévues au contrat souscrit.
Arnaud Akar, Directeur Marketing
Peut-on modifier une convention obsèques ?
Les modalités dépendent du contrat, mais une convention obsèques peut généralement être modifiée sur plusieurs aspects. Il peut notamment être possible de faire évoluer le capital, de modifier certaines prestations ou de changer le bénéficiaire.
Les contrats prévoyant des prestations funéraires à l’avance peuvent également permettre de changer d’opérateur funéraire. Cette possibilité est particulièrement importante si les besoins évoluent, si le lieu de résidence change ou si la famille souhaite être accompagnée par un professionnel plus proche.
Toute modification doit être demandée selon la procédure prévue par l’assureur ou l’opérateur funéraire. Il est préférable de conserver les avenants avec le contrat initial.
Que se passe-t-il au moment du décès ?
Lorsque le décès survient, les proches ou l’opérateur funéraire doivent contacter l’organisme indiqué dans le contrat : le décès de l’assuré déclenche alors les démarches de versement prévues. Les documents demandés peuvent notamment comprendre :
- l’acte de décès ;
- une pièce d’identité ;
- les coordonnées du bénéficiaire ;
- la facture ou le devis des obsèques ;
- le contrat ou son numéro ;
- un justificatif de la qualité du bénéficiaire.
Le versement d’un capital dépend des pièces fournies et des conditions contractuelles. Certains contrats prévoient une avance destinée à régler rapidement une partie des frais ; selon les cas, le capital est versé en priorité à l’entreprise de pompes funèbres ayant organisé les obsèques ou à la personne ayant réglé les frais. Dans d’autres situations, le capital peut être versé après le règlement des obsèques.
Pour faciliter les démarches, les informations doivent être conservées dans un dossier identifié et communiquées à une personne de confiance.
Convention obsèques et famille : quelles précautions prendre ?
Souscrire un contrat ne suffit pas à garantir que les proches le retrouveront facilement. Plusieurs précautions peuvent être prises :
- Informer une personne de confiance de l’existence du contrat.
- Conserver le numéro du contrat avec les documents importants.
- Indiquer le nom de l’assureur et de l’opérateur funéraire.
- Garder une copie du devis et des volontés exprimées.
- Vérifier régulièrement que les coordonnées sont à jour.
- Prévenir les proches en cas de modification du contrat.
- Réexaminer le niveau de capital après plusieurs années.
Le respect des dernières volontés dépend aussi de leur accessibilité. Un document parfaitement rédigé mais impossible à retrouver risque de ne pas être utilisé au moment nécessaire.
Questions fréquentes sur la convention obsèques
La convention obsèques est-elle obligatoire ?
Non. Il est possible de financer ses obsèques avec son épargne, par prélèvement sur la succession ou grâce à d’autres dispositifs. La convention obsèques est une solution facultative d’anticipation.
La convention obsèques couvre-t-elle tous les frais ?
Pas nécessairement. La couverture dépend du capital, des prestations choisies, des exclusions, de la revalorisation et du coût réel des obsèques, si bien que le montant garanti peut ne pas couvrir tous les frais d’obsèques. Un complément peut alors rester à la charge de la famille ou des bénéficiaires.
Quelle est la différence entre une convention obsèques et une assurance décès ?
Une convention obsèques est destinée au financement ou à l’organisation des funérailles. Une assurance décès prévoit généralement le versement d’un capital aux bénéficiaires, sans imposer que cette somme soit utilisée pour les obsèques. À l’inverse, une assurance vie laisse à ses bénéficiaires la libre utilisation des fonds, contrairement à la convention obsèques affectée aux frais funéraires.
Est-il possible de choisir son opérateur funéraire ?
Dans une convention en prestations, l’opérateur est généralement choisi au moment de la souscription. Il peut être possible d’en changer par la suite, selon les conditions du contrat et la réglementation applicable.
Peut-on renoncer après la souscription ?
Une faculté de renonciation de 30 jours calendaires est prévue pour les contrats obsèques concernés, sous réserve des conditions applicables au contrat. Les modalités figurent dans les documents remis au souscripteur.
Comment retrouver une convention obsèques après un décès ?
Les proches peuvent rechercher les documents personnels, les relevés bancaires et les courriers de l’assureur. S’ils en disposent, ils peuvent aussi contacter l’assureur, la mutuelle ou l’organisme gestionnaire mentionné dans les documents. Un service officiel permet également de demander la recherche d’un contrat d’assurance obsèques ou une assurance obsèques.
En résumé
Une convention obsèques, ou assurance obsèques, permet d’anticiper le financement et parfois l’organisation de ses funérailles. Pour choisir une formule adaptée, il faut comparer le contrat en capital et le contrat en prestations, vérifier le montant garanti, lire les conditions de revalorisation et tenir compte de son budget ainsi que des frais d’obsèques à prévoir, puis informer les proches de l’existence du contrat.
Pour aller plus loin, consultez notre guide sur les étapes essentielles pour préparer ses obsèques.
Assistante marketing opérationnel
Au sein de l’équipe marketing de GPG Granit, Farah pilote l’offre produit et le suivi des monuments funéraires. Experte des tendances funéraires et des attentes des familles, elle rédige des articles conseils pour accompagner le choix et la personnalisation d’un monument funéraire.
Demandez un devis en moins de 5 minutes
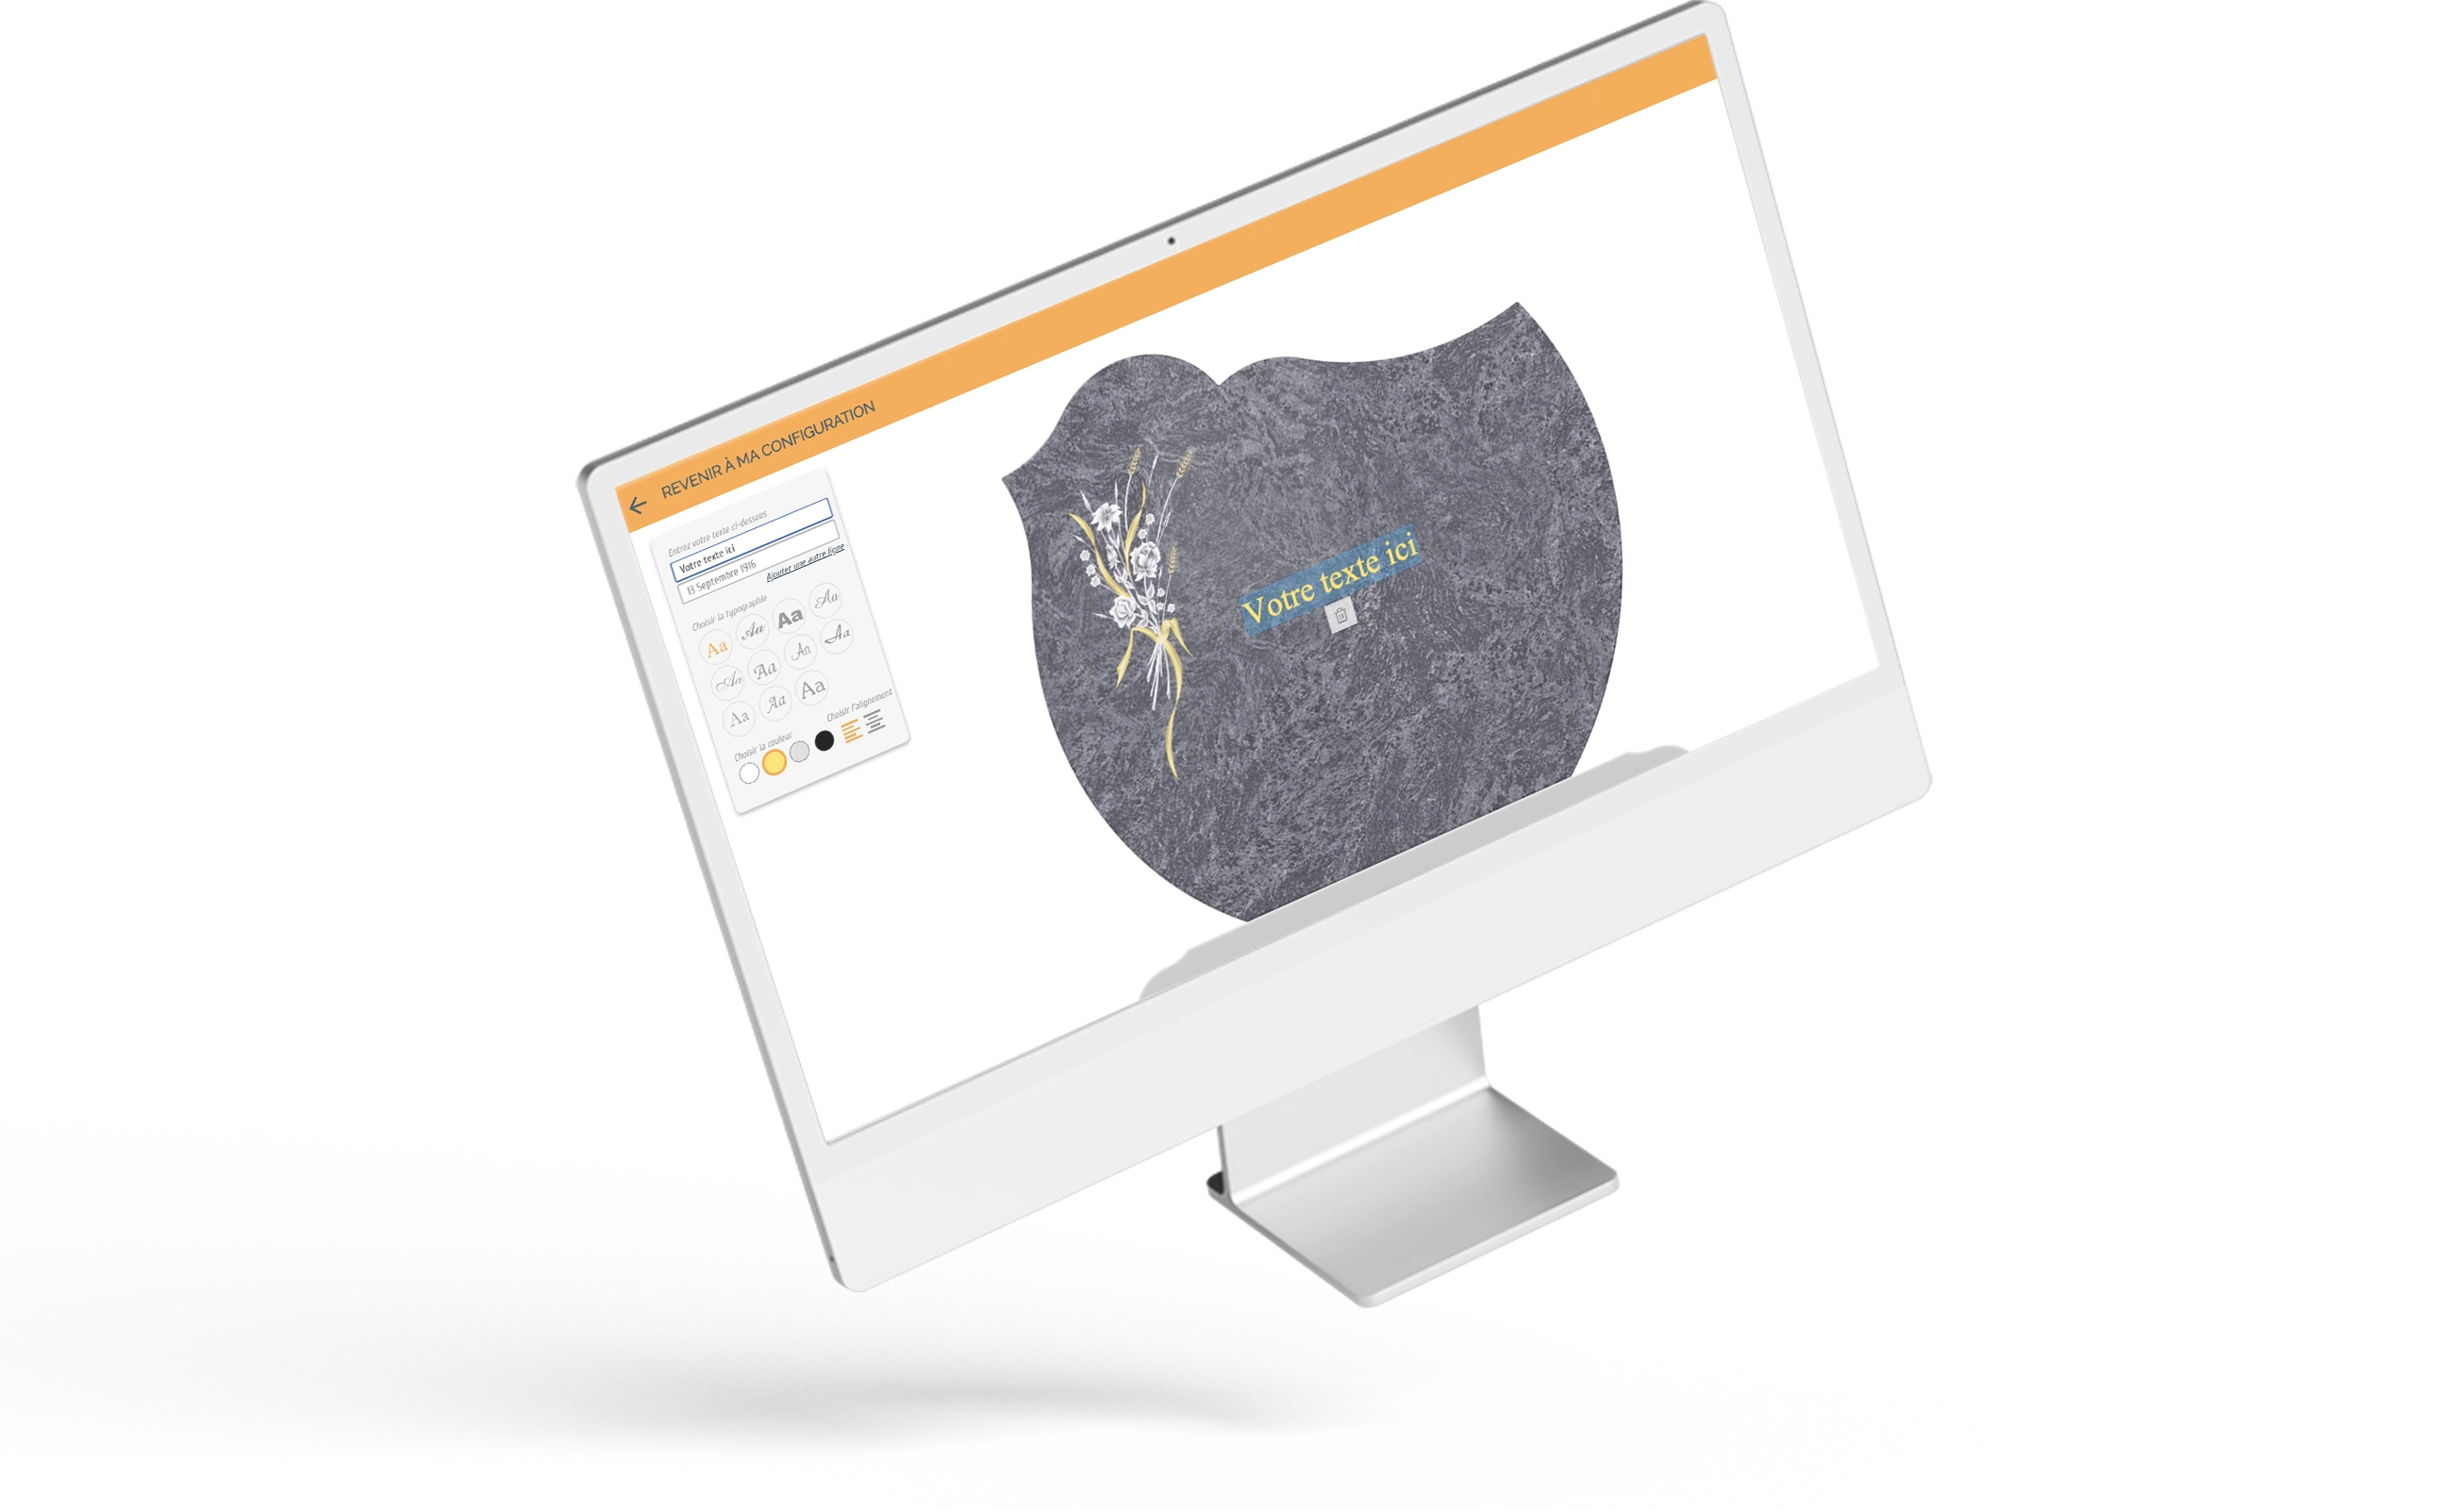
Préparez une configuration personnalisée grâce à notre outil 3D.
Demandez un devisInspirations et savoir-faire en images.
Rendez-vous sur notre Instagram